
O problema não é a falta de evidência — é a falta de método
Toda organização que já levou um projeto estratégico de tecnologia a uma reunião de orçamento conhece o momento do silêncio: os números do modelo financeiro estão na tela, o executivo responsável pela aprovação olha para o slide e pergunta — "e como a gente comprova esse retorno?"
A resposta mais comum é uma combinação de hesitação e generalização. "É difícil de quantificar." "O impacto é estratégico." "O mercado vai reconhecer isso no longo prazo."
E o projeto não é aprovado. Não porque o impacto não existe. Porque ninguém conseguiu traduzir esse impacto em linguagem que o board consegue avaliar com os instrumentos que tem disponíveis.
Essa é a armadilha dos benefícios intangíveis. Não que eles sejam invisíveis — ao contrário, qualquer gestor experiente os vê e sente nos resultados ao longo do tempo. O problema é que intangível pode se confundir com inexistente no vocabulário dos business cases corporativos. E essa confusão tem um custo concreto e mensurável, ainda que raramente apareça na planilha.
O que torna um benefício intangível
Benefício intangível é aquele que não pode ser medido diretamente com os instrumentos contábeis e financeiros convencionais — mas que afeta de forma real e duradoura a posição competitiva, o valor de mercado e a capacidade operacional da organização.
A distinção é relevante porque muda completamente o que se faz a seguir.
Se o benefício não existe, a decisão correta é descartá-lo. Se o benefício existe mas é difícil de medir com os instrumentos habituais, a decisão correta é encontrar instrumentos melhores — ou, na ausência deles, encontrar medidas adjacentes que capturem o efeito com precisão suficiente para informar a decisão.
Os exemplos mais recorrentes em projetos de tecnologia incluem:
Capacidade de atrair e reter talentos. A qualidade do ambiente tecnológico tem impacto direto na capacidade da organização de contratar e manter profissionais de alto desempenho. Engenheiros seniores e arquitetos de sistemas avaliam o estado técnico da empresa antes de aceitar uma oferta — e pedem demissão quando percebem que o ambiente técnico compromete seu desenvolvimento profissional.
Velocidade de resposta ao mercado. A capacidade de transformar uma decisão estratégica em produto ou funcionalidade disponível para o cliente em semanas, e não em trimestres, representa uma vantagem competitiva que nenhuma linha de planilha captura adequadamente — mas que o mercado precifica de forma consistente.
Percepção de qualidade e valor de marca. A experiência do cliente com sistemas lentos, instáveis ou desatualizados afeta a percepção de valor da empresa como um todo, independentemente da qualidade intrínseca do produto ou serviço oferecido. O contrário também é verdadeiro: a excelência tecnológica comunica capacidade institucional.
Capacidade de inovar. Organizações com bases tecnológicas modernas conseguem experimentar, iterar e lançar com uma frequência que organizações com legado pesado simplesmente não conseguem replicar — independentemente de orçamento ou intenção estratégica.
Moral e coesão de equipe. Sistemas frágeis, processos manuais e débito técnico acumulado produzem um desgaste silencioso nas equipes que os operam. Esse desgaste se manifesta em queda de produtividade, aumento de erros e, eventualmente, saída de profissionais — mas raramente aparece nomeado como consequência direta de uma decisão técnica.
Confiança do cliente e reputação institucional. Incidentes operacionais, instabilidades e lentidão sistêmica afetam a percepção de confiabilidade da empresa junto a clientes e parceiros de uma forma que vai muito além do custo imediato do incidente.
Esta lista não é exaustiva. O ponto central é que todos esses exemplos compartilham a mesma característica: existem, afetam resultado, mas não aparecem diretamente no EBITDA. E todos afetam o múltiplo pelo qual a empresa é avaliada.
Por que o mercado financeiro já resolve esse problema
Antes de discutir método, vale observar que o setor que mais exige rigor quantitativo — o mercado financeiro — não tem nenhum problema em precificar intangíveis. Faz isso sistematicamente, com bilhões de dólares de exposição.
Um exemplo significativo: o EVA (Economic Value Added), um dos modelos de avaliação de desempenho mais rigorosos da gestão financeira, vai além do lucro contábil ao descontar o custo de oportunidade do capital empregado. Em outras palavras, uma empresa só gera valor real quando seu retorno supera o custo de todo o capital que utiliza — incluindo o capital próprio. O EVA é precisamente uma tentativa de aproximar o resultado contábil do valor econômico real gerado pela empresa. E ainda assim, mesmo o EVA não captura intangíveis como reputação institucional, capacidade de inovar ou qualidade do ambiente de trabalho. Isso não significa que esses fatores sejam irrelevantes para o valor da empresa — significa que os instrumentos financeiros convencionais têm limites estruturais que o mercado de capitais há muito aprendeu a contornar.
O gap entre o valor contábil (patrimônio líquido registrado em balanço) e o valor de mercado de uma empresa de tecnologia é, em grande parte, composto exatamente por esses ativos que o EVA não captura: propriedade intelectual, base de clientes, qualidade do time, capacidade de inovar, posicionamento competitivo. Esse gap não é tratado como "não mensurável" pelos analistas — é modelado, estimado e incorporado em valuation com metodologias específicas. O mercado de capitais, em suma, já faz o trabalho de precificar o que não aparece no balanço. As decisões internas de investimento em tecnologia deveriam fazer o mesmo.
A dificuldade não está na natureza do benefício. Está na ausência de um método estruturado para abordá-lo.
O método do proxy: operacionalizando o intangível
A abordagem mais robusta para tratar benefícios intangíveis em business cases é o uso de proxies — medidas adjacentes que capturam o efeito de um fenômeno sem tentar medi-lo diretamente.
Um proxy não é uma estimativa grosseira. É uma escolha metodológica deliberada: identificar qual variável observável e mensurável está suficientemente correlacionada com o benefício intangível para servir como representação legítima dele no processo de decisão.
A diferença entre um proxy honesto e um proxy conveniente é a transparência sobre suas limitações. Um proxy honesto informa a decisão sem fingir precisão que não tem. Um proxy conveniente seleciona os números que justificam a conclusão desejada. A distinção é ética e metodológica ao mesmo tempo — e um decisor experiente reconhece a diferença.
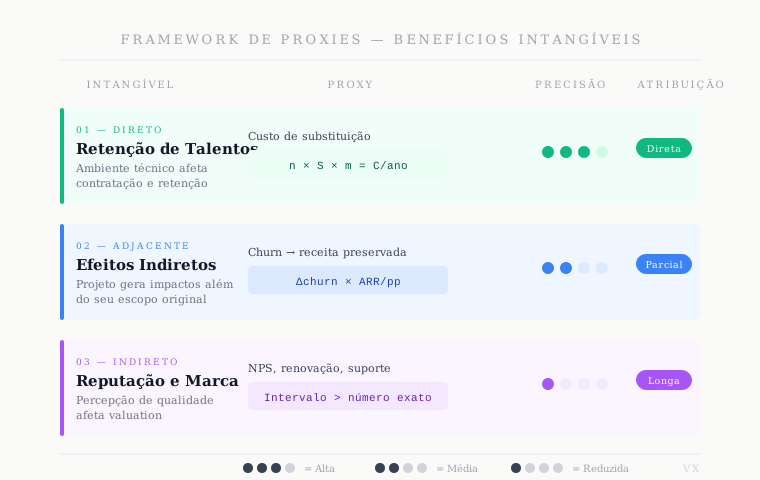
Exemplo 1 — Retenção de talentos
O intangível: a capacidade de atrair e reter profissionais de alto desempenho em tecnologia.
O proxy: custo de substituição de um profissional sênior.
Este é um dos proxies mais bem documentados na literatura de gestão. Pesquisas do Gallup e do analista Josh Bersin convergem em que o custo total de substituir um profissional sênior varia entre 1,5x e 2x o salário anual da posição, considerando recrutamento, processo seletivo, onboarding, curva de aprendizado e perda de produtividade durante a transição. Para posições técnicas especializadas, estudos mais recentes apontam que esse múltiplo pode chegar a 4x.
O cálculo pode ser estruturado da seguinte forma:
$C_{substituição} = S_{anual} \times m$
Onde S é o salário anual da posição e m é o múltiplo de substituição (1,5 a 2,0 para seniores; até 4,0 para especialistas). Para uma empresa que perde n profissionais por ano, a exposição total é:
$C_{total} = n \times S_{anual} \times m$
Aplicando ao exemplo concreto: dois engenheiros seniores (n = 2) com salário anual de R$ 180 mil cada (S = R$ 180k), múltiplo conservador de 1,5x:
$C_{total} = 2 \times R\$180k \times 1,5 = R\$540k/ano$
Pelo múltiplo superior (m = 2,0), o custo sobe para R$ 720 mil anuais. Esse intervalo — R$ 540k a R$ 720k — representa a exposição direta, sem contabilizar impacto na moral da equipe, descontinuidade em projetos em andamento ou o tempo de recomposição da capacidade técnica, raramente inferior a seis meses em posições seniores.
O payback de um projeto de modernização que reduza a evasão técnica em 50% pode ser estimado como:
$Payback = \frac{C_{projeto}}{C_{total} \times r_{redução}}$
Onde r é a taxa de redução esperada na evasão. Para um projeto de R$ 1,2 milhão com redução de 50% (r = 0,5):
$Payback = \frac{R\$1,2M}{R\$540k \times 0,5} = \frac{R\$1,2M}{R\$270k} \approx 4,4 \text{ anos}$
$Payback = \frac{R\$1,2M}{R\$720k \times 0,5} = \frac{R\$1,2M}{R\$360k} \approx 3,3 \text{ anos}$
O payback projetado fica entre 3,3 e 4,4 anos — considerando apenas este benefício, sem contabilizar nenhum outro efeito do projeto. O que era intangível era a causa; o proxy transforma essa causa em uma variável gerenciável, com custo associado que pode entrar no business case com legitimidade.
Exemplo 2 — Efeitos adjacentes e o problema da atribuição
O intangível: o impacto indireto de um projeto sobre indicadores além do seu escopo original.
Um projeto de tecnologia raramente impacta apenas o indicador para o qual foi desenhado. A modernização de uma plataforma de atendimento ao cliente, por exemplo, pode reduzir o tempo de resolução de chamados — mas esse efeito produz consequências em cadeia: redução de churn, aumento do NPS, melhora na percepção de marca. Cada um desses resultados adjacentes tem valor mensurável, mas nenhum estava no escopo original do projeto.
O proxy mais honesto é trabalhar com o indicador mais próximo da causa. A redução de churn, por exemplo, tem valor calculável: se a empresa retém R$ 50 mil em receita recorrente anual por ponto percentual de redução no churn, e o projeto contribui para uma queda de 2 pontos, o impacto projetado é de R$ 100 mil anuais em receita preservada. O número é real — mas a cadeia de atribuição entre o projeto e o resultado passa por variáveis que não estão inteiramente sob controle da intervenção técnica.
Este é o ponto mais honesto e mais difícil de qualquer análise de benefícios intangíveis: como atribuir um resultado a um projeto específico quando múltiplos fatores contribuíram para ele? A resposta não é com certeza — é com rigor metodológico e transparência sobre as limitações. Na prática, isso significa três coisas: atribuir apenas a fração do efeito razoavelmente imputável ao projeto, documentando as premissas; medir o indicador antes, durante e depois da intervenção; e apresentar o benefício como um intervalo — "entre R$ 60 mil e R$ 120 mil de receita preservada, dependendo do grau de atribuição" — em vez de um número único que qualquer decisor experiente questionará. Um intervalo honesto é mais persuasivo do que uma precisão fabricada.
Exemplo 3 — Reputação e valor de marca
O intangível: percepção de qualidade institucional e seu efeito no valuation.
Este é o exemplo onde a cadeia de atribuição é mais longa — e, portanto, onde a imprecisão é maior. Um projeto que reduz o tempo de resposta de um sistema de 8 segundos para 1 segundo produz efeitos mensuráveis na experiência do cliente, que se traduzem em NPS, taxa de recompra e indicações — e eventualmente em valor de marca. A cadeia é real. Mas a atribuição direta do valor de marca ao projeto técnico específico passa por intermediários suficientes para tornar qualquer número preciso metodologicamente questionável.
A abordagem correta é usar resultados proxies de curto prazo — melhora no NPS, redução de tickets de suporte, aumento na taxa de renovação — como evidências parciais do impacto na reputação institucional, sem reivindicar o valor total da marca como benefício do projeto. A precisão diminui à medida que a cadeia de atribuição se alonga. Reconhecer esse limite explicitamente é o que diferencia uma análise séria de uma análise conveniente.
Como estruturar a conversa de benefícios intangíveis
O método do proxy resolve o problema técnico — como medir. Mas existe um problema de apresentação igualmente importante: como introduzir esses números numa conversa de aprovação sem que pareçam especulativos ou convenientes.
A estrutura que tem funcionado melhor em contextos de decisão executiva segue três movimentos:
Primeiro movimento — nomear e legitimar. Antes de apresentar qualquer número, nomear o benefício intangível e explicar por que ele importa para a posição competitiva da empresa. Não como retórica, mas como enquadramento: "este benefício não aparece diretamente no P&L, mas afeta diretamente o múltiplo pelo qual seremos avaliados em qualquer processo de M&A ou captação."
Segundo movimento — apresentar o proxy com transparência sobre suas limitações. O proxy não é o benefício. É uma aproximação mensurável do benefício. Apresentá-lo com essa clareza — "este número é uma estimativa conservadora baseada nos seguintes dados e pressupostos" — aumenta a credibilidade da análise, não diminui.
Terceiro movimento — calibrar o peso relativo. Benefícios intangíveis raramente são o elemento decisivo isoladamente. O papel deles é complementar a análise dos benefícios tangíveis — os retornos fechados e abertos — com uma dimensão estratégica que justifica aprovar projetos cujo ROI tangível está no limite da aceitação.
A combinação desses três movimentos transforma a conversa de "quanto custa" para "quanto pode custar não fazer" — que é o enquadramento correto para projetos de impacto estratégico.
Conclusão
Benefício intangível não é benefício inexistente. É um benefício que exige um método diferente para ser capturado e apresentado.
O mercado financeiro já sabe disso. As melhores práticas de gestão estratégica já sabem disso. O que falta, na maioria das organizações, é uma abordagem estruturada para aplicar esse conhecimento nas decisões internas de investimento em tecnologia.
O método do proxy não resolve todos os problemas. Mas resolve o principal: garante que benefícios reais e relevantes não sejam descartados por ausência de instrumento de medição, quando o que falta é apenas um enquadramento diferente.
Projetos estratégicos merecem ser avaliados com a totalidade de seu impacto — não apenas com a fração que cabe numa célula de planilha com duas casas decimais.
_A VX trabalha com decisores de negócio para estruturar análises de ROI que capturam o impacto real de investimentos em tecnologia — nas quatro camadas em que esse impacto se manifesta. Se quiser aprofundar essa conversa, estamos disponíveis._
Pronto para impulsionar sua empresa com soluções de software inovadoras?
Entre em contato conosco para descobrir como nossas soluções de software personalizadas podem transformar digitalmente o seu negócio.
Vamos conversar?